


Командир экипажа прощается с вами…
Фольклорное
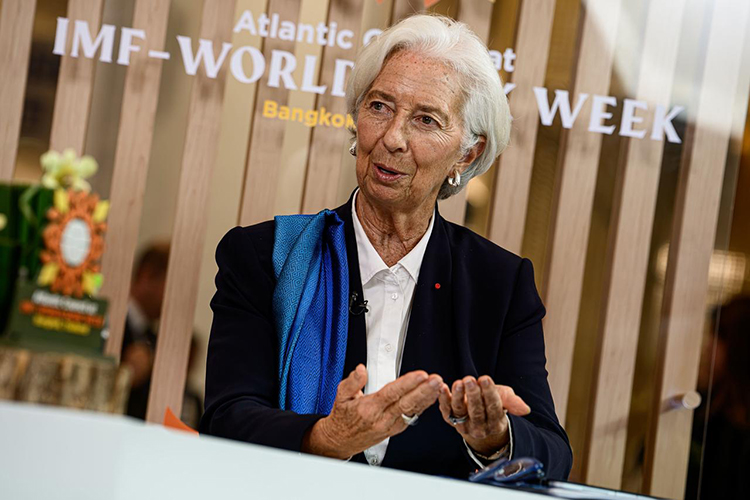 Председатель Европейского центрального банка Кристин Лагард досрочно покинет свой пост
Лебедь, рак и щука
Кристин Лагард решила покинуть пост председателя Европейского центрального банка досрочно. 29 октября ЕЦБ официально объявил, что она уйдет 7 февраля 2027 года, хотя ее 8-летний мандат заканчивается лишь в октябре. Объяснение самой Лагард получилось довольно необычным для руководителя центрального банка: ей, оказывается, хочется свободы слова. Статус главы ЕЦБ обязывает соблюдать политическую нейтральность, а она больше не желает молчать о происходящем в мире. В частности, о том, как всякие злодеи искажают истину. Забавно, но нельзя не спросить: а что же такого случилось? Было дело, еще весной Лагард рассуждала о капитане, который не покидает корабль при появлении туч на горизонте. Борзое племя журналистов напомнило ей эти слова на последней пресс-конференции, ответ же свелся к тому, что неподходящего времени для ухода не существует, а сам ЕЦБ достаточно прочен, чтобы пережить смену руководства. Возможно. Но тучи за прошедшие месяцы не рассеялись, а скорее появились новые.
Начнем с денежной политики. 29 октября ЕЦБ оставил депозитную ставку на уровне 2,5%. При этом сентябрьская инфляция в еврозоне достигла 3,8% против целевых 2%, а энергетическая составляющая потребительских цен выросла за год на 18,9%. Очередной энергетический шок, связанный с конфликтом на Ближнем Востоке, поставил регулятор перед старой неприятной задачей: рост цен вроде бы надо сдерживать, но повышение ставок ухудшает и без того унылое положение экономики. Увы и ах, это не перегрев спроса из-за экономического бума, это экзогенная инфляция издержек. Повышение ставки не увеличит добычу нефти, не построит новый газопровод и не удешевит электроэнергию. Оно способно лишь дополнительно ограничить спрос и, возможно, не позволить энергетическому шоку превратиться в устойчивый рост зарплат и остальных цен. И здесь ЕЦБ приходится выбирать между двумя стульями: инфляционным и рецессионным. Неприятно, увы.
Разумеется, это имеет продолжение. Повышение ставок делает новые заимствования дороже. Правительства стран ЕС должны одновременно финансировать оборону (а местные ВС радостно требуют денег на фоне шороха о российской угрозе!), энергетическую перестройку, социальные обязательства и поддержку населения при очередном скачке цен. И новым долгом это решать уже затруднительно. Более того, ЕЦБ уже не реинвестирует поступления от погашения облигаций, приобретенных по прежним программам APP и PEPP. Крупнейший денежный регулятор Европы больше не выступает прежним систематическим покупателем государственных бумаг, в системе, т. е. нет кредитора последней инстанции, а нужен живой настоящий инвестор, который верит правительству.
Франция: политическая система, ослабленная протестами и борьбой за власть
Кстати, о французском кризисе подробно шла речь неделю назад, и за прошедшие дни ситуация не улучшилась. Так, 30 октября статистическое ведомство сообщило о сокращении реального ВВП в III квартале на 0,1%, а инвестиции снижались третий квартал подряд. Для страны, которой необходимо одновременно обслуживать огромный долг и убеждать население согласиться на бюджетную консолидацию, это, мягко говоря, не лучшие новости. Все то же самое — для стабилизации долга нужны непопулярные решения, но политическая система, ослабленная протестами и борьбой за власть, все хуже способна их принимать.
И вот здесь у ЕЦБ возникает весьма деликатная проблема. Он обязан обеспечивать ценовую стабильность всей еврозоны, а не финансовое благополучие конкретного правительства. Если французские облигации распродают потому, что инвесторы объективно сомневаются в бюджетной устойчивости страны, ЦБ не должен автоматически вмешиваться и подкидывать деньжат. Но при этом Франция является одной из опор евро, обладает крупной банковской системой и играет центральную роль в европейской политике, и ее долговые затруднения невозможно просто изолировать. Не Греция чай. Но и безусловная поддержка французских облигаций создала бы очевидные вопросы у других участников валютного союза. Почему налогоплательщики стран с более устойчивыми бюджетами должны принимать риски государства, которое годами не может согласовать собственные расходы с доходами? И ответа внятного здесь нет.
Германия и Польша просыпаются
В Германии, впрочем, ситуация тоже далека от безоблачной. Да, 30 октября было сообщено о росте германского ВВП в III квартале на 0,2%, а годовая инфляция снизилась до 2,8%. Заметно лучше французских показателей, но немецкое хилое оживление в значительной степени поддерживается государственными расходами. Правительство Фридриха Мерца расширило заимствования ради обороны и инфраструктуры, воспользовавшись смягчением долговых ограничений. При этом частные инвестиции остаются слабыми, промышленность испытывает давление энергетических издержек и конкуренции, а политические споры вокруг налогов, пенсий и социальных расходов никуда не исчезли. А сентябрьские земельные выборы, на которых резко усилилась «Альтернатива для Германии», дополнительно осложнили положение коалиции христианских демократов и социал-демократов.
Проснулась и Польша. Противостояние президента Кароля Навроцкого и правительства Дональда Туска вокруг Конституционного трибунала перешло в открытый институциональный конфликт. После отстранения руководства суда стороны обвинили друг друга в нарушении конституционного порядка, у здания собрались протестующие, вмешалась полиция. Теперь правительство и президент фактически оспаривают взаимную легитимность — в общем, у панов все задорно. При этом Польша, что принципиально, не входит в еврозону. У нее собственный злотый и собственный Центральный банк, поэтому ЕЦБ не устанавливает польские процентные ставки и не отвечает непосредственно за польский государственный долг. Но политические и экономические конфликты внутри Евросоюза не заканчиваются на границе валютного союза. К примеру, Варшава рассчитывает на европейское финансирование обороны — и это как минимум.
Бюджет еврозоны: интересы государств расходятся
Здесь, кстати, и новый конфликт вокруг бюджета Евросоюза на 2028–2034 годы. Обсуждается финансовый план примерно на 1,62 трлн евро, включая расходы на сельское хозяйство, региональное развитие, оборонные и технологические приоритеты, поддержку Украины и погашение прежних общеевропейских займов. По факту лебедь, рак и щука: Германия требует дальнейшего сокращения проекта; страны, рассчитывающие на европейские трансферты, не желают терять финансирования; Франции, испытывающей собственный бюджетный кризис, трудновато проявлять щедрость.
Денежной политикой это не лечится — и при таком раскладе смена руководства ЕЦБ уж точно перестает быть обычным кадровым событием. Более того, в ближайшие месяцы меняется значительная часть его исполнительного совета. Изабель Шнабель уходит на работу в МВФ, срок полномочий главного экономиста Филипа Лейна заканчивается в мае 2027 года, теперь освободится и кресло председателя. И уже пошли споры вокруг кандидатов на эти посты, так что тут развернулся целый торг между государствами за влияние на денежную политику в период, когда интересы этих государств все заметнее расходятся.
Возможность соскочить, пока с неба не посыпались камни, может быть весьма мудро
На выходе — две гипотезы. Во-первых, весной 2027 года во Франции должны состояться президентские выборы, и уход Лагард в феврале позволяет нынешним европейским руководителям согласовать ее преемника до того, как исход французских выборов изменит политический баланс, ведь, если победят силы, критически настроенные к действующему курсу ЕС (условная Марин Ле Пэн), договориться о руководстве ЕЦБ может оказаться сложнее. Кроме того, сама Лагард действительно может пожелать участвовать во французской и общеевропейской политической дискуссии, не будучи связанной позицией и нейтралитетом. Понимаем, допустимо.
Но есть и второй вариант. Лагард прекрасно понимает характер приближающихся проблем. Она возглавляла МВФ во время европейского долгового кризиса, а ЕЦБ — в период яростной войны с ковидом и последующей инфляции. Лагард «видела некоторое дерьмо». Если текущий энергетический шок затянется, французские доходности продолжат расти, а германская экономика не получит устойчивого частного инвестиционного импульса, следующему председателю придется принимать решения, заведомо неприятные значительной части европейских правительств. Оно ей надо? Не факт, и возможность соскочить, пока с неба не посыпались камни, может быть весьма мудрой.
Более того, обе версии вполне могут сосуществовать, хотя стоит отметить и обратное — досрочный уход Лагард все же не доказывает, что жесткий кризис неизбежен. Но отсутствие немедленной катастрофы не отменяет накопленных за четверть века противоречий. Единая валюта и единая ДКП существуют в пространстве государств с разными бюджетными возможностями, политическими предпочтениями и темпами экономического роста. Пока деньги были дешевыми, эти различия удавалось сглаживать. И чем дороже становятся деньги, тем труднее скрывать классический конфликт интересов за разговорами о европейской солидарности.
Мы, конечно, не знаем личных мотивов Лагард. Но знаем другое: корабль она покидает в момент, когда погода быстро портится. И новому председателю ЕЦБ достанется не только кабинет во Франкфурте, но и весьма неприятный вопрос: сколько еще может существовать единая денежная политика без столь же единого понимания того, кто за это все счастье будет платить из собственного кармана?
Мнение авторов блогов необязательно отражает точку зрения редакции


Комментарии 3
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.